|
|
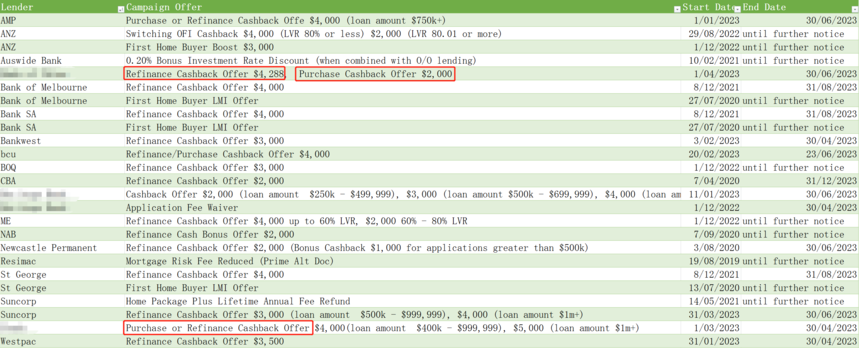
部分银行cash rebate信息汇总(更新日期:12/4/2023):
Refinance(转贷)是指将现有的房屋贷款转移到另一家银行,或者要求原有银行重做贷款以达到某些目的。在此过程中,通常会对房屋重新评估,降低贷款占房屋价值的比例(LVR)或保持不变。如果更换银行,会产生额外的费用,如清算费、提前还款罚金等,以及政府房契和贷款的注销和登记手续,加上新的银行贷款申请费用(如果有的话)。 为什么要Refinance? 1、新的银行可以提供更优惠的利率,长期因此节省的资金大于转贷时产生的费用。 2、考虑购买投资房,但原有银行的审批条件较为严格,因此转到新的银行后可以获得更高的贷款额度。 3、套现房屋价值增值部分。在转贷时,银行可以重新评估房屋价值,并在必要时提高贷款额度,这样可以拿出一部分现金用于其他用途(或作为资产净值留在贷款账户内),通常存放于冲销账户中,使资金更加灵活。这样可以将不动产变为动产,增强抗风险能力。 4、将其他贷款(如个人贷款、信用卡债务、汽车贷款等)合并到房屋贷款中,降低利息支付,即所谓的债务整合。许多人从房贷中获得资金购买车辆,这样可以以更低的房贷利率代替高昂的汽车贷款。 5、简单地考虑更换银行,寻求更好的服务和贷款管理。 举例说明: 第一年: 购得物业价值 $1M 贷款 $900K 自己支付 $100K +其他政府费用。你选择了IO(Interest Only) Loan,并且只是支付最低还款额。这时候 LVR=90% 第三年:你的贷款额度仍然是 $900K(因为你没有多还本金),但是现在的房屋价值增加到了$1.25M,这时候 LVR=72% 第五年:你的贷款额度降到了 $800K(因为你有开始还一些本金),现在的房屋价值增加到了 $1.5M,这时候 LVR=53% 这时候,你可能决定: a.买辆新车 b.买投资房 c. 结婚 你需要额外 $50K 的借款。不管你是更换银行,还是使用原有银行 Refinance,你多借 $50K 之后,新的贷款额度增加到了 $850K,房屋评估价值 $1.5M,LVR=56.67%。 在 Refinance 的时候,经常也会使用 Slip Loan Accounts,比如把因房屋增值可以多借出来的额度,新立一个账户,方便管理。 如果转移到另一个银行,您可以也可以同样考虑分立两个贷款帐户来管理自己的贷款。 Refinance 的操作是怎样?需要什么材料准备? 通常来说,Refinance 和 New Purchase 所需要的材料和程序相似,但有一些不同之处,包括不需要客户的律师介入,而是银行之间的律师协商做好 settlement。refinance通常需要大约 4 周的时间。其中第一周是估价和申请,第二周是处理贷款文件(包括提前将 Discharge 表格递交给之前的银行),第三周需要等待贷款文件的 certification,第四周是 Settlement。 然而,由于 Discharge 处理有时会耽误时间,因此一些银行提供了 First Title 保险公司的 FASTRefi 产品,它可以让您在不需要提前做 Discharge 的情况下,在新的银行 Refinance 申请批准后,在 Settlement 时直接 Pay off 之前的贷款,让 Settlement 更加顺利。这通常在客户没有准备好 Discharge 或原银行想要 Retention 的情况下使用 FASTRefi。 在材料准备方面,如果涉及到需要从 Refinance 拿出资金购买新的房产,请和我们的专业贷款经理沟通,确保操作程序上合理有序,以保证在新房 Settle 时资金可以就位,不会耽误新购房产的顺利交割。讨论是否先做 Refinance 再做 New Purchase,还是同时递交一个 application,还是考虑将两套房子绑定,将 new purchase 贷款 100% 用于投资负扣税,这些都是重要的决策,需要您和我们的专业贷款经理共同讨论。 以下是 Refinance 的一些常见问题和回答: 1. Refinance 银行一定要进行估价吗?我的房子有隔间,担心银行过来估价不接受房产做抵押。 答:通常,Refinance 新的银行需要对房产进行重新评估,以确保在该银行有一个准确的价值评估。如果房子进行了私下的结构调整,您担心银行不接受房产作为抵押,可以考虑选择一些有系统评估的银行做一个 Desktop 估价。只要 LVR 控制在 80% 或以下,您就可以绕过估价系统。我们的专业房贷经理会根据您的情况作出合理的判断和建议。 2、Refinance 拿出来额外的资金(equity)放在 offset 是不是就要交利息? 答:如果您不需要动用这部分资金,是不需要偿还任何利息的。相对于您的贷款额度,这部分资金所需还的利息和原贷款一样。只有当您将 offset 账户资金取出来使用时,这部分相当于贷款才会开始计算房贷利息。 3、Refinance 时除了 discharge 手续费会有其他额外费用吗? 答:如果您没有固定利息,或固定利息已经到期,通常不会有额外的“break cost”,请查看原贷款合同,或者与我们的贷款经理确认,确保不会有额外费用。 *现在有部分银行为争夺客户,都提供转贷赠送 cash rebate 或免除费用的促销,请和我们的房贷经理沟通获取最新的转贷促销资讯。 |